
Cómo la psicología influye en el hábito de ahorrar más

El ahorro suele percibirse como un ejercicio puramente matemático de suma y resta, una cuestión de disciplina numérica y control de gastos. Sin embargo, detrás de cada decisión de guardar dinero o de gastarlo impulsivamente, existe un complejo entramado de procesos mentales, emociones y sesgos cognitivos. La psicología del ahorro estudia cómo nuestra mente interpreta el valor, cómo gestiona la gratificación y de qué manera los impulsos emocionales pueden trabajar en contra o a favor de la estabilidad financiera.
Comprender estos mecanismos es fundamental porque permite dejar de ver el ahorro como una lucha constante contra la voluntad para empezar a entenderlo como la gestión de comportamientos. Este artículo analiza los factores psicológicos que condicionan nuestra capacidad de acumular recursos y ofrece perspectivas para alinear la mentalidad con los objetivos de seguridad financiera a largo plazo.
La batalla entre la gratificación inmediata y el bienestar futuro
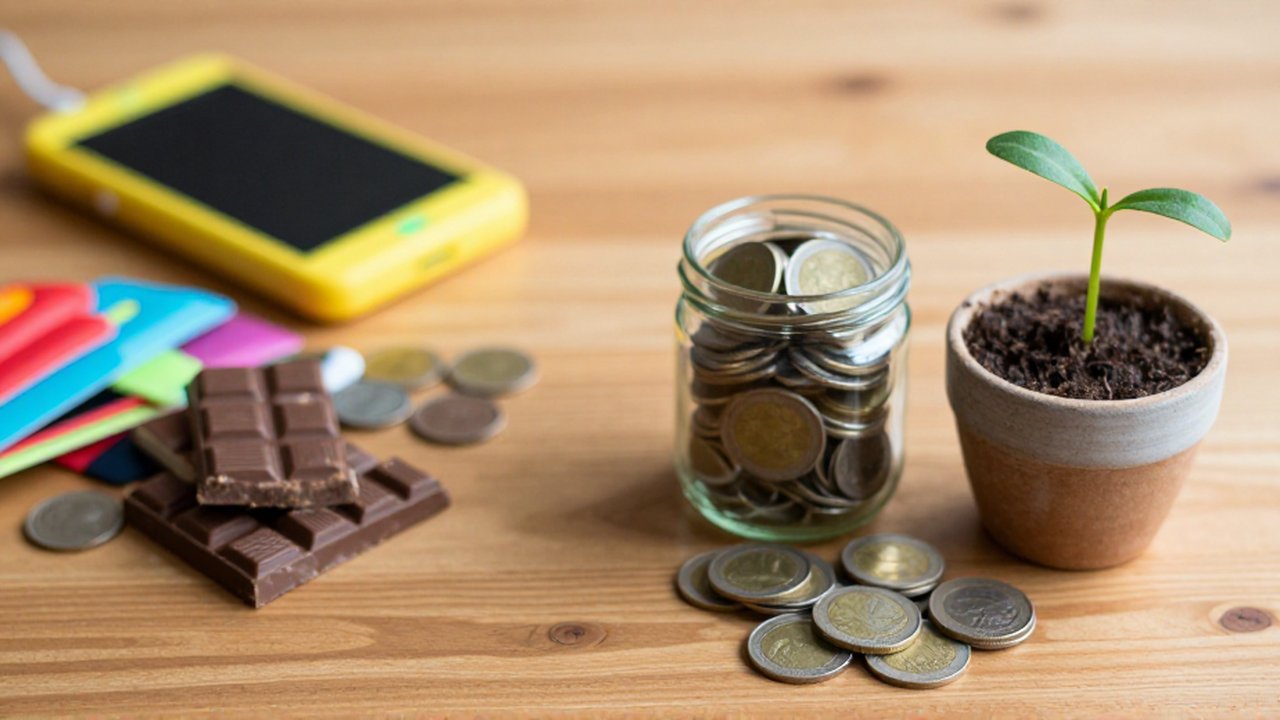
Uno de los mayores obstáculos psicológicos para el ahorro es la tendencia natural de la mente hacia la gratificación instantánea. El cerebro humano está condicionado para valorar más las recompensas que ocurren en el presente que aquellas que se recibirán en un futuro lejano. Este fenómeno crea una desconexión entre nuestro "yo presente", que desea satisfacer un deseo de consumo ahora mismo, y nuestro "yo futuro", que necesita la seguridad que proporcionará el ahorro.
Cuando nos enfrentamos a la tentación de un gasto innecesario, el cerebro procesa la satisfacción del objeto o la experiencia de forma inmediata. En cambio, la idea de tener un fondo de emergencia o un capital para la jubilación es una abstracción que no genera la misma descarga de dopamina. Para superar esto, es necesario trabajar en la visualización del futuro, tratando de que las metas a largo plazo se sientan tan reales y cercanas como el estímulo de compra actual.
Sesgos cognitivos que afectan la gestión del dinero
Nuestra capacidad de tomar decisiones económicas lógicas se ve alterada por diversos sesgos, que son atajos mentales que el cerebro utiliza para procesar información rápidamente, pero que a menudo conducen a errores.
Uno de los más comunes es el sesgo de presente, que nos impulsa a priorizar el consumo actual sobre el ahorro, asumiendo erróneamente que el futuro es algo lejano que no requiere atención inmediata. Otro factor es la contabilidad mental, que consiste en tratar el dinero de forma distinta dependiendo de su origen o su propósito. Por ejemplo, alguien podría gastar con ligereza un dinero recibido de forma inesperada (como un regalo o un reembolso) mientras es extremadamente cauteloso con su salario mensual. Aprender que el valor del dinero es intrínsecamente el mismo ayuda a mantener una coherencia en los hábitos de ahorro.
Asimismo, el efecto de dotación puede influir en la percepción del gasto. Una vez que nos hemos acostumbrado a un cierto nivel de vida o a un estándar de consumo, nos resulta psicológicamente doloroso renunciar a él, lo que dificulta la capacidad de ajustar el presupuesto para permitir un mayor margen de ahorro.
El papel de las emociones en el consumo impulsivo
Las finanzas personales no son solo lógica; están profundamente ligadas al estado emocional. El consumo suele utilizarse, de manera consciente o inconsciente, como un mecanismo de regulación emocional. En situaciones de estrés, aburrimiento, tristeza o incluso de euforia, es común recurrir al gasto como una forma de alivio rápido o de recompensa.
El concepto de "compra emocional" describe este patrón donde el acto de adquirir algo compensa una carencia o un malestar psicológico. Si no se identifica la raíz de la emoción, el ciclo de gasto y posterior arrepentimiento se convierte en un hábito difícil de romper. Identificar qué disparadores emocionales provocan la necesidad de gastar es un paso esencial para separar la necesidad real del deseo impulsivo derivado del estado de ánimo.
Estrategias para reprogramar el hábito del ahorro
Para que el ahorro deje de ser un esfuerzo de voluntad agotador y se convierta en un comportamiento fluido, es útil aplicar principios de arquitectura de decisiones. Esto implica diseñar el entorno para que ahorrar sea el camino de menor resistencia.
La automatización es la herramienta más poderosa en este sentido. Al programar transferencias automáticas hacia una cuenta de ahorros en el momento en que se reciben los ingresos, se elimina la necesidad de tomar una decisión constante cada mes. De este modo, el ahorro se convierte en un "gasto fijo" obligatorio para la mente, reduciendo la fatiga de decisión.
Otro enfoque es la fragmentación de metas. En lugar de visualizar un objetivo de ahorro masivo y difícil de alcanzar, que puede generar desmotivación, es más efectivo establecer hitos pequeños y alcanzables. Lograr estas metas intermedias proporciona una sensación de progreso y refuerza positivamente el comportamiento, creando un ciclo de éxito que facilita la construcción de un patrimonio sólido a través del tiempo.
Deja una respuesta
Entradas Relacionadas