
Errores comunes al declarar impuestos por patrimonio

La declaración de impuestos por patrimonio es un proceso que requiere precisión, orden y un conocimiento profundo de la composición de los activos que una persona posee. A diferencia de los impuestos sobre la renta, que se centran en el flujo de dinero que entra en un periodo determinado, el impuesto sobre el patrimonio gravita sobre la riqueza acumulada en un momento específico. Gestionar correctamente esta obligación es fundamental para la estabilidad financiera, ya que un error en la valoración o en la clasificación de los bienes puede derivar en cálculos incorrectos, sanciones o una carga fiscal mayor a la que legalmente corresponde. Este artículo tiene como objetivo identificar los fallos más recurrentes en este proceso, proporcionando claridad sobre cómo se gestionan los activos y qué aspectos suelen generar confusión en su declaración.
Omisión o duplicidad de la composición de activos
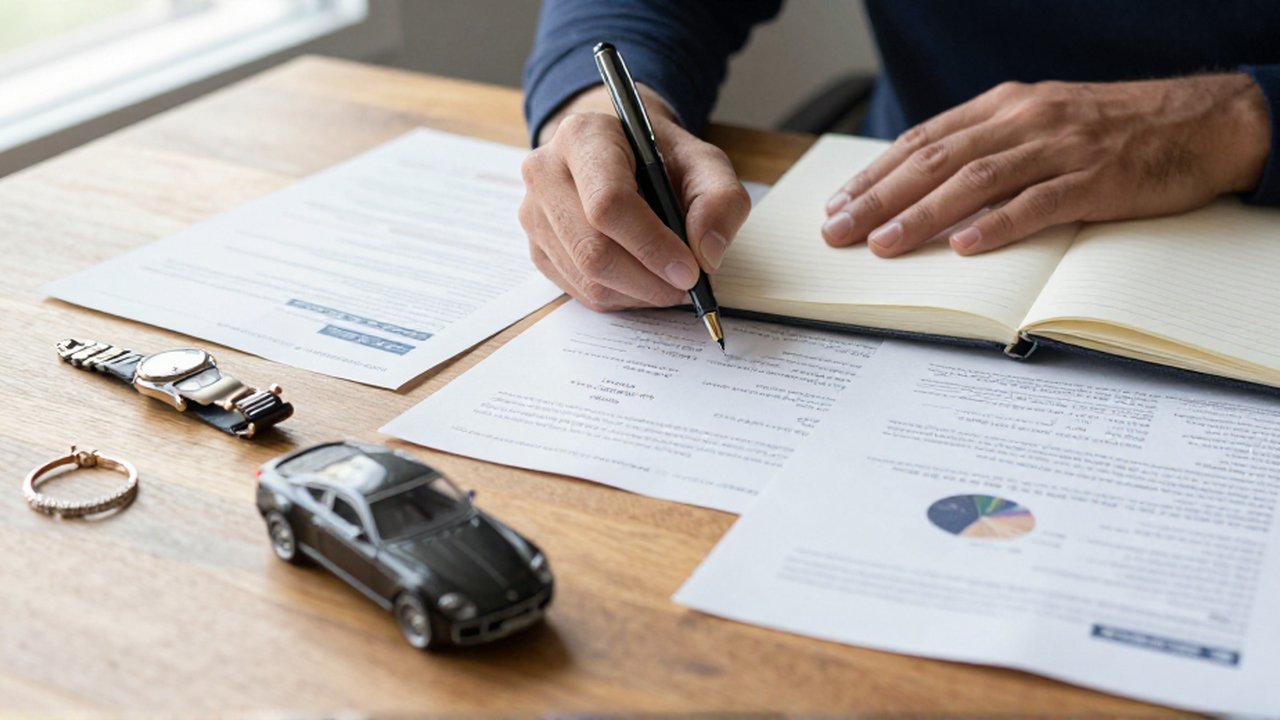
Uno de los errores más frecuentes es la falta de exhaustividad al listar los bienes que integran el patrimonio. La riqueza no se limita únicamente a las cuentas bancarias o propiedades inmobiliarias; incluye una amplia gama de activos que, si se pasan por alto, pueden generar discrepancias con la administración. Entre estos activos se encuentran joyas, obras de arte, vehículos de alto valor, participaciones en sociedades o incluso derechos de propiedad intelectual.
Por otro lado, la duplicidad también es un riesgo latente. Esto ocurre cuando un mismo bien se declara dos veces bajo conceptos distintos, lo que infla artificialmente el patrimonio total y aumenta la carga impositiva de forma innecesaria. Por ejemplo, declarar un bien inmueble por su valor catastral y, simultáneamente, incluirlo erróneamente en una lista de inversiones inmobiliarias sin distinguir la naturaleza jurídica del mismo. El mantenimiento de un inventario actualizado y diferenciado es la mejor herramienta para evitar estos extremos.
Valoración incorrecta de los bienes
La determinación del valor de un activo es quizás el punto más complejo de la declaración patrimonial. El error suele residir en la aplicación de criterios de valoración que no se ajustan a la normativa vigente. En muchos casos, las personas utilizan el valor de adquisición (lo que pagaron por el bien en el pasado) en lugar del valor de mercado actual o el valor que la normativa específica exige para ese tipo de bien.
Existen activos que tienen reglas de valoración muy estrictas. En el caso de las propiedades, suele haber una distinción entre el valor de mercado y el valor catastral, y aplicar uno cuando corresponde el otro puede alterar significativamente el resultado. Asimismo, en el caso de las acciones o participaciones en empresas no cotizadas, determinar su valor real requiere un análisis de los balances y fondos propios que no siempre es evidente. Una valoración errónea, ya sea por exceso (pagar de más) o por defecto (riesgo de sanción), compromete la integridad de la declaración.
Desconocimiento de las exenciones y deducciones aplicables
No todos los activos forman parte de la base imponible de la misma manera. Existen situaciones de exención que permiten que ciertos bienes no tributen, o deducciones que reducen la carga fiscal final. El error común es no aplicar estos beneficios por desconocimiento o por una gestión documental deficiente.
Algunos ejemplos de situaciones donde existen matices importantes incluyen:
* Vivienda habitual: En diversas jurisdicciones, la vivienda donde reside la persona suele tener un tratamiento diferenciado o límites de valoración específicos.
* Empresas familiares: La propiedad de empresas que cumplen ciertos requisitos de actividad y estructura puede estar sujeta a exenciones para fomentar la continuidad del negocio.
* Activos destinados a fines específicos: Bienos destinados a actividades económicas o bajo regímenes de protección particulares.
Ignorar estas posibilidades implica una gestión ineficiente del patrimonio, donde se termina tributando por conceptos que la normativa permite excluir o reducir.
Errores en la clasificación de los pasivos y deudas
El impuesto sobre el patrimonio no se aplica sobre el valor bruto de los bienes, sino sobre el patrimonio neto, es decir, la diferencia entre el activo y el pasivo. Por ello, la correcta declaración de las deudas y obligaciones es tan importante como la de los bienes.
Un error recurrente es no documentar correctamente las deudas que pueden deducirse. Para que una deuda sea legítima y deducible, debe estar vinculada directamente a la adquisición de los bienes que forman parte del patrimonio. Por ejemplo, una hipoteca sobre una vivienda es una deuda deducible, pero un préstamo personal destinado a gastos corrientes no siempre tiene el mismo tratamiento en el cálculo del patrimonio neto. La falta de claridad en la trazabilidad de los fondos y en la relación entre la deuda y el activo puede provocar que la administración rechace las deducciones por pasivos, aumentando la base imponible de forma imprevista.
Deja una respuesta
Entradas Relacionadas