
Cómo elaborar un plan de presupuesto para tu economía

Un presupuesto es una herramienta de gestión que permite visualizar la relación entre los ingresos que recibe una persona y los gastos que realiza durante un periodo determinado. Más allá de ser una simple lista de números, un plan de presupuesto actúa como una hoja de ruta para la estabilidad financiera, permitiendo identificar hacia dónde se dirige el dinero y, lo más importante, hacia dónde se desea que vaya.
La importancia de elaborar un plan radica en la capacidad de previsión. Sin un control estructurado, es común caer en la improvisación, lo que suele derivar en dificultades para afrontar imprevistos o para alcanzar objetivos a largo plazo, como la adquisición de una vivienda o la preparación para la jubilación. Este artículo describe los principios fundamentales para diseñar un esquema de control efectivo, centrado en la organización, la priorización y el seguimiento constante.
Identificación de ingresos y gastos
El primer paso para construir un presupuesto sólido es la recopilación de información precisa. No se puede gestionar lo que no se conoce. Este proceso requiere desglosar la situación económica actual en dos grandes bloques: lo que entra y lo que sale.
En el apartado de ingresos, se deben contabilizar todas las fuentes de recursos recurrentes. Es fundamental trabajar con cifras netas (el dinero real disponible tras cualquier deducción) para evitar errores de cálculo. En el bloque de gastos, se debe realizar un ejercicio de honestidad para registrar tanto los movimientos más grandes como aquellos pequeños que, de forma acumulada, tienen un impacto significativo.
Para una mayor claridad, los gastos pueden clasificarse en dos categorías principales:
* Gastos fijos: Son aquellos compromisos que no varían significativamente de un mes a otro, como el alquiler, el pago de seguros o servicios básicos obligatorios.
* Gastos variables: Son aquellos que fluctúan según el estilo de vida o el consumo, como la alimentación, el ocio, el transporte o las compras ocasionales.
Establecimiento de prioridades y objetivos de ahorro
Una vez que se tiene el mapa de ingresos y gastos, el siguiente paso es la toma de decisiones. Un presupuesto no solo sirve para cubrir necesidades, sino para asignar recursos de manera consciente a metas específicas.
La gestión inteligente del dinero sugiere que el ahorro no debe ser el residuo de lo que queda al final del mes, sino una partida planificada desde el inicio. Un método común es tratar el ahorro como un "gasto obligatorio" dentro del presupuesto, asignando una cantidad fija para este fin tan pronto como se reciben los ingresos.
Los objetivos pueden dividirse según su temporalidad:
* Corto plazo: Creación de un fondo de emergencia para cubrir imprevistos (como una reparación doméstica o una urgencia médica) y evitar el endeudamiento.
* Medio plazo: Acumulación de capital para proyectos específicos, como un viaje o la formación académica.
* Largo plazo: Construcción de patrimonio para la jubilación o la seguridad financiera en etapas avanzadas de la vida.
Métodos de distribución del presupuesto
Existen diferentes filosofías para organizar el dinero. No existe un único modelo correcto, sino aquel que mejor se adapte a la disciplina y necesidades de cada individuo.
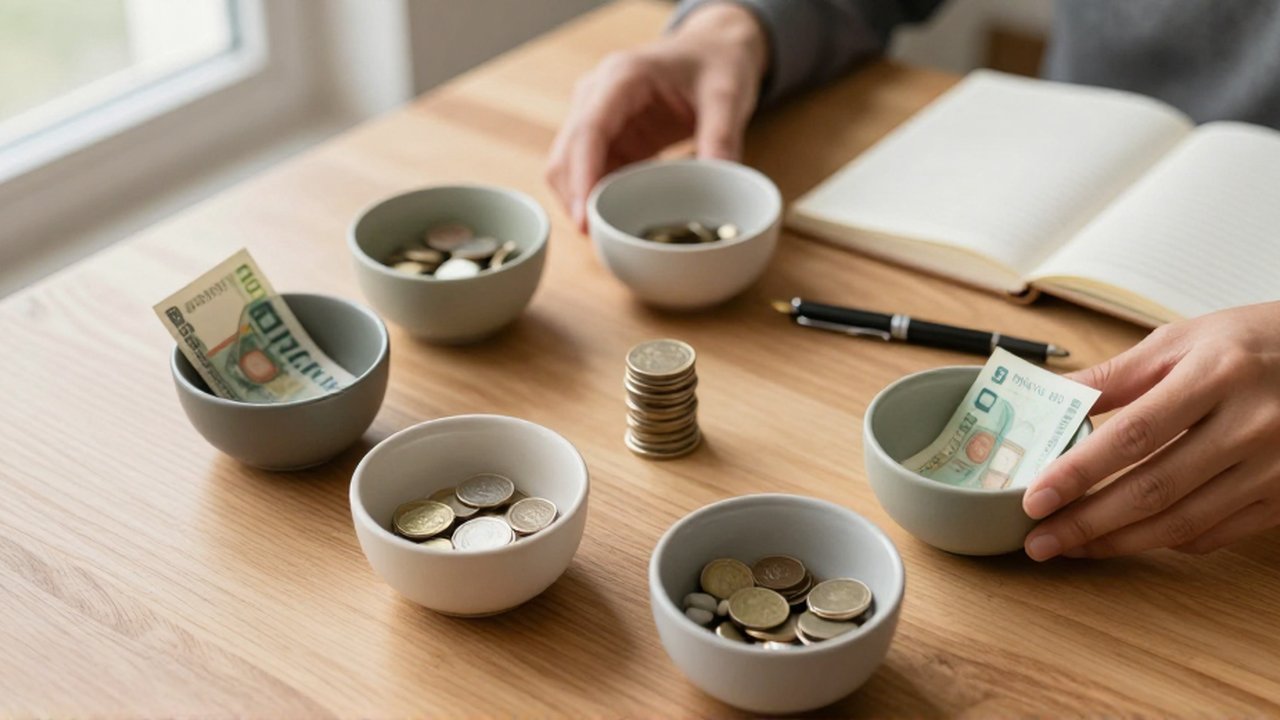
Una de las estructuras más utilizadas es la regla de porcentajes fijos. Este enfoque propone dividir los ingresos netos en categorías porcentuales preestablecidas. Por ejemplo, se puede destinar una parte fija a necesidades básicas, otra a deseos o estilo de vida, y una tercera parte exclusivamente al ahorro o pago de deudas. Esta metodología ayuda a mantener un equilibrio entre el vivir el presente y asegurar el futuro, evitando que el gasto en ocio desplace la capacidad de ahorro.
Otra opción es el presupuesto de base cero. En este modelo, cada unidad monetaria debe tener una función asignada. Al final del ejercicio mensual, la diferencia entre ingresos y gastos (incluyendo el ahorro) debe ser cero. Esto implica que no se deja dinero "flotando" sin propósito, lo que reduce la probabilidad de gastos impulsivos.
Monitorización y ajuste del plan
Un presupuesto no es un documento estático; es un proceso dinámico que requiere revisión. La realidad económica personal cambia: pueden surgir nuevas responsabilidades, modificarse los ingresos o variar los costes de vida.
Para que el plan sea efectivo, es necesario realizar un seguimiento periódico. Esto permite comparar lo que se había planificado con lo que realmente se ha gastado. Si se detecta una desviación constante en una categoría (por ejemplo, un gasto en alimentación superior al previsto), el presupuesto debe ajustarse, ya sea recortando en otra partida o reajustando las expectativas de ahorro.
El análisis de las desviaciones permite entender los patrones de comportamiento. Si un presupuesto se cumple sistemáticamente, se puede considerar aumentar la capacidad de ahorro o inversión. Si no se cumple, es una señal para revisar los objetivos o la estructura de los gastos variables. La clave de la estabilidad financiera no es la perfección en la ejecución, sino la capacidad de corregir el rumbo de manera constante.
Deja una respuesta
Entradas Relacionadas