
Métodos para reducir la volatilidad en una cartera de inversión


La volatilidad en una cartera de inversión se refiere a la frecuencia y la magnitud de las variaciones en el valor de los activos que la componen. En términos sencillos, es la medida de cuánto fluctúa el precio de una inversión en un periodo determinado. Mientras que los movimientos ascendentes son deseables, las oscilaciones bruscas hacia la baja pueden generar incertidumbre y afectar la capacidad de un inversor para mantener su estrategia a largo plazo.
Entender y gestionar la volatilidad no consiste en intentar eliminarla por completo —ya que el riesgo es una parte intrínseca del crecimiento patrimonial—, sino en controlarla para que las variaciones no comprometan la estabilidad financiera ni el cumplimiento de los objetivos personales. Este artículo analiza los conceptos y métodos fundamentales para moderar estas fluctuaciones y construir una estructura de inversión más equilibrada.
La diversificación como pilar fundamental
El método más extendido para mitigar la volatilidad es la diversificación. Este principio se basa en la premisa de que no todos los activos reaccionan de la misma manera ante los mismos eventos económicos. Si una cartera contiene únicamente activos de un mismo sector, una misma región geográfica o un mismo tipo de instrumento, cualquier contratiempo en ese ámbito afectará la totalidad del capital.

Una estrategia de diversificación efectiva busca la baja correlación entre los componentes de la cartera. La correlación es la medida de cómo se mueven dos activos entre sí. Si dos activos tienen una correlación positiva alta, tienden a moverse en la misma dirección; si tienen una correlación negativa o baja, cuando uno cae, el otro puede mantenerse estable o incluso subir. Al incluir activos con comportamientos distintos (como diferentes sectores industriales, distintas geografías o una mezcla entre renta variable y renta fija), se busca que las pérdidas en un área sean compensadas por la estabilidad o el crecimiento en otra, suavizando así la curva de valor de la cartera total.
La asignación de activos y la gestión del riesgo
La asignación de activos (asset allocation) es el proceso de decidir qué porcentaje de la cartera se destinará a cada clase de activo. Es, posiblemente, el factor que más influye en el comportamiento del riesgo y la volatilidad.
Existen diferentes perfiles de asignación según la tolerancia al riesgo del individuo:
- Carteras conservadoras: Priorizan la preservación del capital, asignando una mayor proporción a activos de menor volatilidad, como la renta fija o instrumentos de deuda, que suelen ofrecer retornos más estables pero menores.
- Carteras moderadas: Buscan un equilibrio entre el crecimiento y la estabilidad, combinando activos de renta variable con instrumentos de renta fija para mitigar las caídas bruscas.
- Carteras agresivas: Se centran en la maximización del crecimiento a largo plazo, con una mayor exposición a activos de renta variable, lo que conlleva una volatilidad significativamente más alta.
Ajustar la proporción de estos activos según el horizonte temporal es crucial. A medida que se acerca la fecha prevista para utilizar el capital, es habitual reducir la exposición a activos volátiles para evitar que una caída repentina del mercado afecte el objetivo final.
El reequilibrio periódico de la cartera
Con el paso del tiempo, la evolución de los mercados provoca que la composición original de la cartera se altere. Si un conjunto de activos crece mucho más rápido que el resto, su peso relativo en la cartera aumentará, haciendo que la estrategia sea más arriesgada de lo previsto inicialmente.
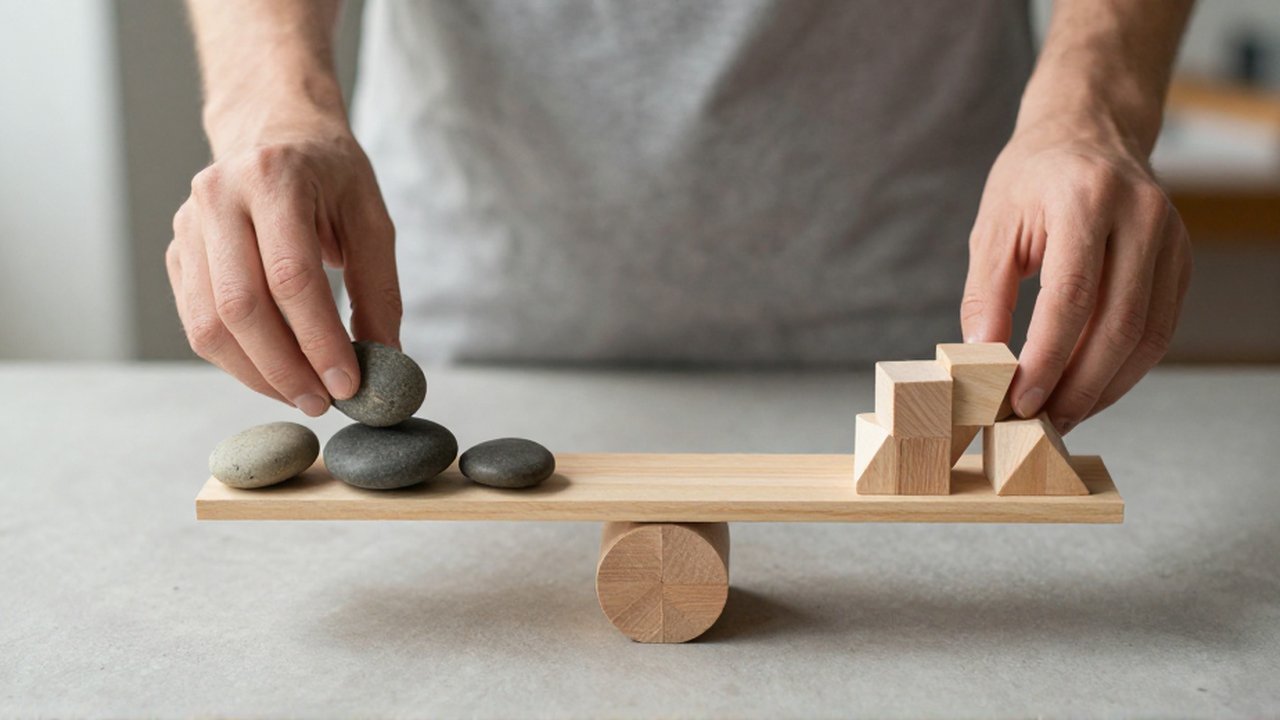
El reequilibrio consiste en vender parte de los activos que han ganado valor y comprar aquellos que han perdido peso o valor. Este proceso tiene dos funciones principales:
1. Mantener el nivel de riesgo deseado: Asegura que la cartera no se vuelva involuntariamente más volátil debido al crecimiento de ciertos componentes.
2. Disciplina de inversión: Obliga al inversor a seguir una lógica de "vender caro y comprar barato", manteniendo la estructura definida por su plan de inversión original.
Este proceso puede realizarse de forma temporal (cada seis meses o cada año) o mediante umbrales de desviación (por ejemplo, cuando un activo se desvía más de un 5% de su peso objetivo).
Estrategias de entrada gradual: el promedio de costes
Otra forma de gestionar la volatilidad no es solo a través de la composición de la cartera, sino a través del método de adquisición de los activos. La volatilidad de entrada ocurre cuando se invierte una gran cantidad de capital en un único momento, corriendo el riesgo de hacerlo justo antes de una fase de descenso de precios.
El método de inversión periódica o promedio de costes consiste en realizar aportaciones constantes en intervalos regulares de tiempo, independientemente de si el mercado está subiendo o bajando. Al hacerlo, se adquieren más unidades de un activo cuando el precio es bajo y menos unidades cuando el precio es alto. Este enfoque ayuda a reducir el impacto de la volatilidad en el precio de compra medio, evitando el error de intentar "predecir el momento perfecto" para entrar en el mercado, una tarea que suele resultar ineficaz.
Deja una respuesta
Entradas Relacionadas