
Errores comunes al planificar el retiro y la seguridad actual

La planificación del retiro y la construcción de una estructura de seguridad financiera son procesos que requieren visión de largo plazo y disciplina constante. No se trata únicamente de acumular recursos, sino de diseñar un sistema que permita mantener el estilo de vida deseado y proteger el patrimonio frente a imprevistos. La seguridad actual es el cimiento sobre el cual se construye la estabilidad futura; sin una base sólida en el presente, los objetivos de jubilación suelen volverse inalcanzables o insuficientes.
Este artículo analiza los fallos más habituales que las personas cometen al intentar organizar su futuro económico. El objetivo es identificar patrones de conducta que comprometen la solvencia a largo plazo, permitiendo comprender la importancia de una estrategia integral que combine el ahorro, la protección contra riesgos y la gestión de la incertidumbre.
- Postergar el inicio de la estrategia de ahorro
- Ignorar la necesidad de un fondo de seguridad inmediata
- Subestimar el impacto de la inflación y la pérdida de valor
- Descuidar la protección frente a riesgos de salud y vida
- La falta de diversificación y la dependencia de una sola fuente
- Preguntas frecuentes
Postergar el inicio de la estrategia de ahorro
Uno de los errores más críticos es considerar la planificación del retiro como una tarea para una etapa posterior de la vida profesional. La capacidad de acumular capital depende, en gran medida, del factor tiempo. Cuando se comienza a ahorrar de forma tardía, la presión sobre la capacidad de ahorro mensual aumenta exponencialmente para intentar compensar los años perdidos.
El interés compuesto y la constancia son herramientas fundamentales que pierden eficacia con la demora. Al posponer estas decisiones, se pierde la oportunidad de permitir que los excedentes generen sus propios rendimientos, lo que obliga a depender exclusivamente de la capacidad de trabajo individual en lugar de contar con un patrimonio que trabaje de forma autónoma.
Ignorar la necesidad de un fondo de seguridad inmediata
Existe una tendencia común a centrar toda la atención en los objetivos de largo plazo, descuidando la protección del presente. Planificar el retiro sin tener primero un fondo de emergencia sólido es un error de estructura. Este fondo actúa como un amortiguador ante situaciones inesperadas, como reparaciones urgentes, cambios en la situación laboral o necesidades imprevistas.
Sin esta reserva de liquidez, cualquier contratiempo obliga a desviar fondos destinados al retiro o, en el peor de los casos, a recurrir a deuda. El uso de deuda para cubrir gastos corrientes desarticula la planificación financiera, ya que los intereses pagados representan una pérdida directa del capital que debería estar creciendo para el futuro.
Subestimar el impacto de la inflación y la pérdida de valor
Un error conceptual frecuente es proyectar el futuro basándose en el valor actual del dinero sin considerar el efecto erosivo de la inflación. Un ahorro estático, mantenido simplemente en efectivo o en instrumentos que no ofrecen un rendimiento real, pierde capacidad adquisitiva con el paso de los años.
Para que una planificación sea efectiva, debe contemplar escenarios donde el coste de vida sea superior al actual. Una estrategia que no contemple mecanismos para preservar y aumentar el poder de compra real corre el riesgo de que, al llegar el momento del retiro, el capital acumulado no sea suficiente para cubrir las necesidades básicas debido al encarecimiento de bienes y servicios.
Descuidar la protección frente a riesgos de salud y vida
La seguridad financiera no solo depende de cuánto se ahorra, sino de cuánto se logra proteger de las contingencias. Muchas personas enfocan su planificación exclusivamente en la acumulación de activos, ignorando que un evento de salud mayor o una incapacidad puede consumir rápidamente los ahorros acumulados.
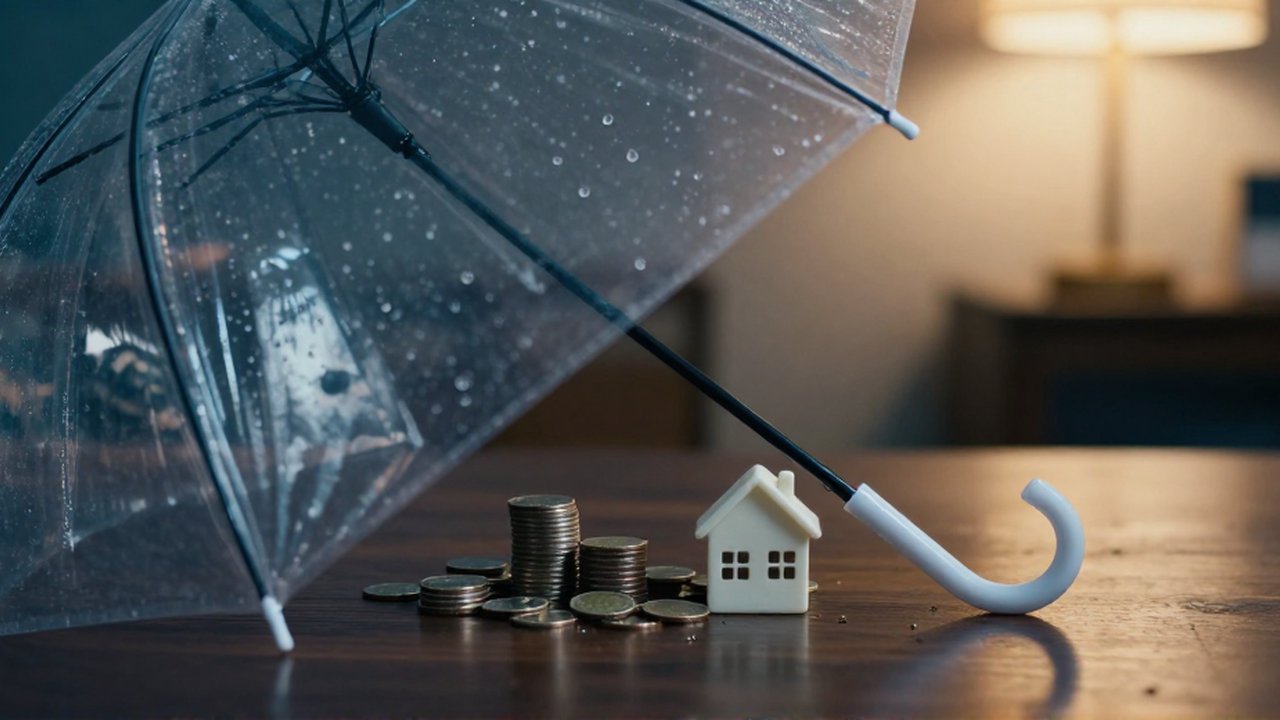
La falta de una cobertura adecuada contra riesgos personales deja el patrimonio vulnerable. La protección financiera debe entenderse como un escudo que evita que los imprevistos de la vida desmantelen la estrategia de jubilación. Sin mecanismos de transferencia de riesgo, la planificación se convierte en una estructura frágil que depende de que nada malo suceda para tener éxito.
La falta de diversificación y la dependencia de una sola fuente
Confiar la seguridad futura a una única fuente de ingresos o a un único tipo de activo es una vulnerabilidad significativa. Esto incluye la dependencia exclusiva de la pensión estatal, la concentración de todo el patrimonio en un solo sector o la falta de variedad en los mecanismos de generación de ingresos.
La diversificación permite que el sistema financiero personal sea más resiliente. Al distribuir los recursos en diferentes estructuras y tipos de activos, se reduce la exposición al fracaso de un solo elemento. Una planificación robusta busca múltiples vías de sustento y una distribución de recursos que mitigue el impacto de las fluctuaciones de un sector específico.
Preguntas frecuentes
¿Por qué es importante revisar el plan financiero con regularidad?
La vida es dinámica. Los cambios en la situación familiar, profesional o en el entorno económico requieren ajustes en la estrategia. Una planificación estática puede quedar obsoleta rápidamente si no se adapta a la nueva realidad del individuo.
¿Cuál es la diferencia entre ahorro e inversión para el retiro?
El ahorro es la acción de reservar una parte de los ingresos actuales, lo cual es fundamental para la liquidez y la seguridad inmediata. La inversión es el proceso de colocar ese ahorro en vehículos que busquen un crecimiento para compensar la inflación y generar riqueza a largo plazo. Ambos son complementarios pero cumplen funciones distintas.
¿Cómo afecta la falta de un seguro a la jubilación?
La ausencia de protección puede transformar un imprevisto médico o una incapacidad en un evento devastador para el patrimonio. Sin seguros, el individuo debe asumir la totalidad del coste de los riesgos, lo que suele implicar la liquidación de activos destinados al retiro.
Deja una respuesta
Entradas Relacionadas